Domain mmdt.de kaufen?
Wir ziehen mit dem Projekt
mmdt.de um.
Sind Sie am Kauf der Domain
mmdt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mmdt.de kaufen?
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Auch die gewählte Deckungssumme und die Laufzeit des Vertrags spielen eine Rolle bei der Beitragshöhe. Zudem können individuelle Risikofaktoren wie Beruf, Hobbys und Lebensstil die Kosten beeinflussen. Die Art der Versicherung, ob es sich um eine private Krankenversicherung, eine Berufsunfähigkeitsversicherung oder eine Rentenversicherung handelt, hat ebenfalls Auswirkungen auf die Beitragshöhe. **
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Zudem spielen auch die gewünschte Deckungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine Rolle. Weitere Einflussfaktoren sind das Geschlecht, der Beruf und das individuelle Risikoprofil des Versicherten. Letztendlich bestimmen auch der Anbieter und die Wettbewerbssituation auf dem Versicherungsmarkt die Beitragshöhe. **


Ähnliche Suchbegriffe für Rentenplänen
Top-Angebote
Produkte zum Begriff Rentenplänen:
-
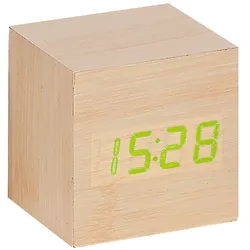
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
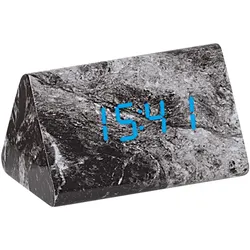
Atlanta 1135/4 Design-Wecker mit Touch-TechnologieKunststoffgehäuse in Marmor-Optik, Größe 12 x 7 cm, dimmbares Display mit Loop-Funktion, blaue LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Zudem spielen auch die gewählte Versicherungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine Rolle bei der Beitragshöhe. Weitere Faktoren können auch das Risiko des Versicherten, die Inflation und die aktuellen Marktzinsen sein, die die Beitragshöhe beeinflussen können. Letztendlich hängt die Beitragshöhe von einer Vielzahl von individuellen und marktbezogenen Faktoren ab, die bei der Berechnung berücksichtigt werden müssen. **
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Auch die gewünschte Deckungssumme und die Laufzeit des Vertrags spielen eine Rolle bei der Beitragshöhe. Zudem können individuelle Risikofaktoren wie Beruf oder Lebensstil die Kosten beeinflussen. Die Auswahl von Zusatzleistungen oder die Art der Anlagestrategie können ebenfalls die Beitragshöhe in Versicherungs- und Rentenplänen beeinflussen. **
-
Wie kann man sich rechtzeitig auf die Rente vorbereiten? Welche verschiedenen Arten von Rentenplänen gibt es?
Man kann sich rechtzeitig auf die Rente vorbereiten, indem man frühzeitig mit dem Sparen beginnt, regelmäßig Geld in eine private Altersvorsorge investiert und sich über verschiedene Rentenpläne informiert. Zu den verschiedenen Arten von Rentenplänen gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherung und Riester-Rente. Jeder Rentenplan hat unterschiedliche Vor- und Nachteile, daher ist es wichtig, sich individuell beraten zu lassen und den passenden Plan auszuwählen. **
-
Was sind die wichtigsten Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, Rentenplänen und Investmentfonds beeinflussen?
Die Beitragshöhe für Versicherungen, Rentenpläne und Investmentfonds wird hauptsächlich von individuellen Risikofaktoren wie Alter, Gesundheitszustand und Beruf beeinflusst. Darüber hinaus spielen auch die gewünschte Deckungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine wichtige Rolle bei der Beitragshöhe. Bei Rentenplänen und Investmentfonds sind zudem die Höhe der Einzahlungen, die gewählten Anlagestrategien und die Entwicklung der Kapitalmärkte entscheidend für die Beitragshöhe. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten sorgfältig zu berücksichtigen, um die passende Beitragshöhe für die jeweilige Versicherung, den Rentenplan oder Investmentfonds zu bestim **
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen? Wie kann die Beitragshöhe in verschiedenen Altersvorsorgeplänen optimiert werden, um langfristige finanzielle Ziele zu erreichen? Welche Auswirkungen hat die Beitragshöhe auf die Leistungen und Deckungsbeträge von Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter, der Gesundheitszustand, die gewünschte Deckungssumme und die Laufzeit des Plans. Um die Beitragshöhe zu optimieren und langfristige finanzielle Ziele zu erreichen, sollten individuelle Bedürfnisse und finanzielle Möglichkeiten berücksichtigt werden. Eine frühzeitige Planung und regelmäßige Überprüfung der Beiträge können helfen, die Altersvorsorgepläne zu optimieren. Die Beitragshöhe hat direkte Auswirkungen auf die Leistungen und Deckungsbeträge von Versicherungs- und Rentenplänen, da höhere Beiträge in der Regel zu einer besseren Absicherung und höheren Auszahlungen im Rentenalter führen. **
Was sind die verschiedenen Arten von privaten Rentenplänen und wie können sie dabei helfen, für den Ruhestand vorzusorgen?
Es gibt verschiedene Arten von privaten Rentenplänen, darunter die betriebliche Altersvorsorge, die Riester-Rente, die Rürup-Rente und private Rentenversicherungen. Diese Pläne können dabei helfen, für den Ruhestand vorzusorgen, indem sie eine zusätzliche Einkommensquelle im Alter bieten. Sie ermöglichen es den Menschen, regelmäßig Geld zu sparen und von steuerlichen Vorteilen zu profitieren, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. Darüber hinaus bieten private Rentenpläne die Möglichkeit, das angesparte Kapital in regelmäßige Auszahlungen umzuwandeln, um den Lebensstandard im Alter aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff Rentenplänen:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Atlanta 1135/4 Design-Wecker mit Touch-TechnologieKunststoffgehäuse in Marmor-Optik, Größe 12 x 7 cm, dimmbares Display mit Loop-Funktion, blaue LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Auch die gewählte Deckungssumme und die Laufzeit des Vertrags spielen eine Rolle bei der Beitragshöhe. Zudem können individuelle Risikofaktoren wie Beruf, Hobbys und Lebensstil die Kosten beeinflussen. Die Art der Versicherung, ob es sich um eine private Krankenversicherung, eine Berufsunfähigkeitsversicherung oder eine Rentenversicherung handelt, hat ebenfalls Auswirkungen auf die Beitragshöhe. **
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Zudem spielen auch die gewünschte Deckungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine Rolle. Weitere Einflussfaktoren sind das Geschlecht, der Beruf und das individuelle Risikoprofil des Versicherten. Letztendlich bestimmen auch der Anbieter und die Wettbewerbssituation auf dem Versicherungsmarkt die Beitragshöhe. **
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Zudem spielen auch die gewählte Versicherungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine Rolle bei der Beitragshöhe. Weitere Faktoren können auch das Risiko des Versicherten, die Inflation und die aktuellen Marktzinsen sein, die die Beitragshöhe beeinflussen können. Letztendlich hängt die Beitragshöhe von einer Vielzahl von individuellen und marktbezogenen Faktoren ab, die bei der Berechnung berücksichtigt werden müssen. **
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Auch die gewünschte Deckungssumme und die Laufzeit des Vertrags spielen eine Rolle bei der Beitragshöhe. Zudem können individuelle Risikofaktoren wie Beruf oder Lebensstil die Kosten beeinflussen. Die Auswahl von Zusatzleistungen oder die Art der Anlagestrategie können ebenfalls die Beitragshöhe in Versicherungs- und Rentenplänen beeinflussen. **
Ähnliche Suchbegriffe für Rentenplänen
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich rechtzeitig auf die Rente vorbereiten? Welche verschiedenen Arten von Rentenplänen gibt es?
Man kann sich rechtzeitig auf die Rente vorbereiten, indem man frühzeitig mit dem Sparen beginnt, regelmäßig Geld in eine private Altersvorsorge investiert und sich über verschiedene Rentenpläne informiert. Zu den verschiedenen Arten von Rentenplänen gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherung und Riester-Rente. Jeder Rentenplan hat unterschiedliche Vor- und Nachteile, daher ist es wichtig, sich individuell beraten zu lassen und den passenden Plan auszuwählen. **
-
Was sind die wichtigsten Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, Rentenplänen und Investmentfonds beeinflussen?
Die Beitragshöhe für Versicherungen, Rentenpläne und Investmentfonds wird hauptsächlich von individuellen Risikofaktoren wie Alter, Gesundheitszustand und Beruf beeinflusst. Darüber hinaus spielen auch die gewünschte Deckungssumme, die Laufzeit des Vertrags und die Art der Versicherung eine wichtige Rolle bei der Beitragshöhe. Bei Rentenplänen und Investmentfonds sind zudem die Höhe der Einzahlungen, die gewählten Anlagestrategien und die Entwicklung der Kapitalmärkte entscheidend für die Beitragshöhe. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten sorgfältig zu berücksichtigen, um die passende Beitragshöhe für die jeweilige Versicherung, den Rentenplan oder Investmentfonds zu bestim **
-
Welche Faktoren beeinflussen die Beitragshöhe in verschiedenen Versicherungs- und Rentenplänen? Wie kann die Beitragshöhe in verschiedenen Altersvorsorgeplänen optimiert werden, um langfristige finanzielle Ziele zu erreichen? Welche Auswirkungen hat die Beitragshöhe auf die Leistungen und Deckungsbeträge von Versicherungs- und Rentenplänen?
Die Beitragshöhe in Versicherungs- und Rentenplänen wird von verschiedenen Faktoren beeinflusst, darunter das Alter, der Gesundheitszustand, die gewünschte Deckungssumme und die Laufzeit des Plans. Um die Beitragshöhe zu optimieren und langfristige finanzielle Ziele zu erreichen, sollten individuelle Bedürfnisse und finanzielle Möglichkeiten berücksichtigt werden. Eine frühzeitige Planung und regelmäßige Überprüfung der Beiträge können helfen, die Altersvorsorgepläne zu optimieren. Die Beitragshöhe hat direkte Auswirkungen auf die Leistungen und Deckungsbeträge von Versicherungs- und Rentenplänen, da höhere Beiträge in der Regel zu einer besseren Absicherung und höheren Auszahlungen im Rentenalter führen. **
-
Was sind die verschiedenen Arten von privaten Rentenplänen und wie können sie dabei helfen, für den Ruhestand vorzusorgen?
Es gibt verschiedene Arten von privaten Rentenplänen, darunter die betriebliche Altersvorsorge, die Riester-Rente, die Rürup-Rente und private Rentenversicherungen. Diese Pläne können dabei helfen, für den Ruhestand vorzusorgen, indem sie eine zusätzliche Einkommensquelle im Alter bieten. Sie ermöglichen es den Menschen, regelmäßig Geld zu sparen und von steuerlichen Vorteilen zu profitieren, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. Darüber hinaus bieten private Rentenpläne die Möglichkeit, das angesparte Kapital in regelmäßige Auszahlungen umzuwandeln, um den Lebensstandard im Alter aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.